CARMIGRATION
BPM-taxatierapport
Relevant wanneer de werkelijke staat, schade, uitvoering of marktpositie van het voertuig een belangrijke rol speelt in de waardering.
Meer informatie →
Een taxatierapport, koerslijst of forfaitaire tabel? Wij beoordelen eerst het voertuig en het dossier en bepalen welke wettelijke route en onderbouwing daarbij passen.
Bij een gebruikte importauto kan de afschrijving voor de BPM onder voorwaarden worden bepaald met de forfaitaire afschrijvingstabel, een passende koerslijst of een taxatierapport. Welke route passend is, hangt af van het voertuig, de staat, de beschikbare gegevens en de actuele wettelijke voorwaarden.
Carmigration beoordeelt het volledige dossier. Daarbij kijken we onder meer naar de juiste nieuwwaarde, uitvoering, voertuiggegevens, schade, marktpositie en beschikbare onderbouwing.
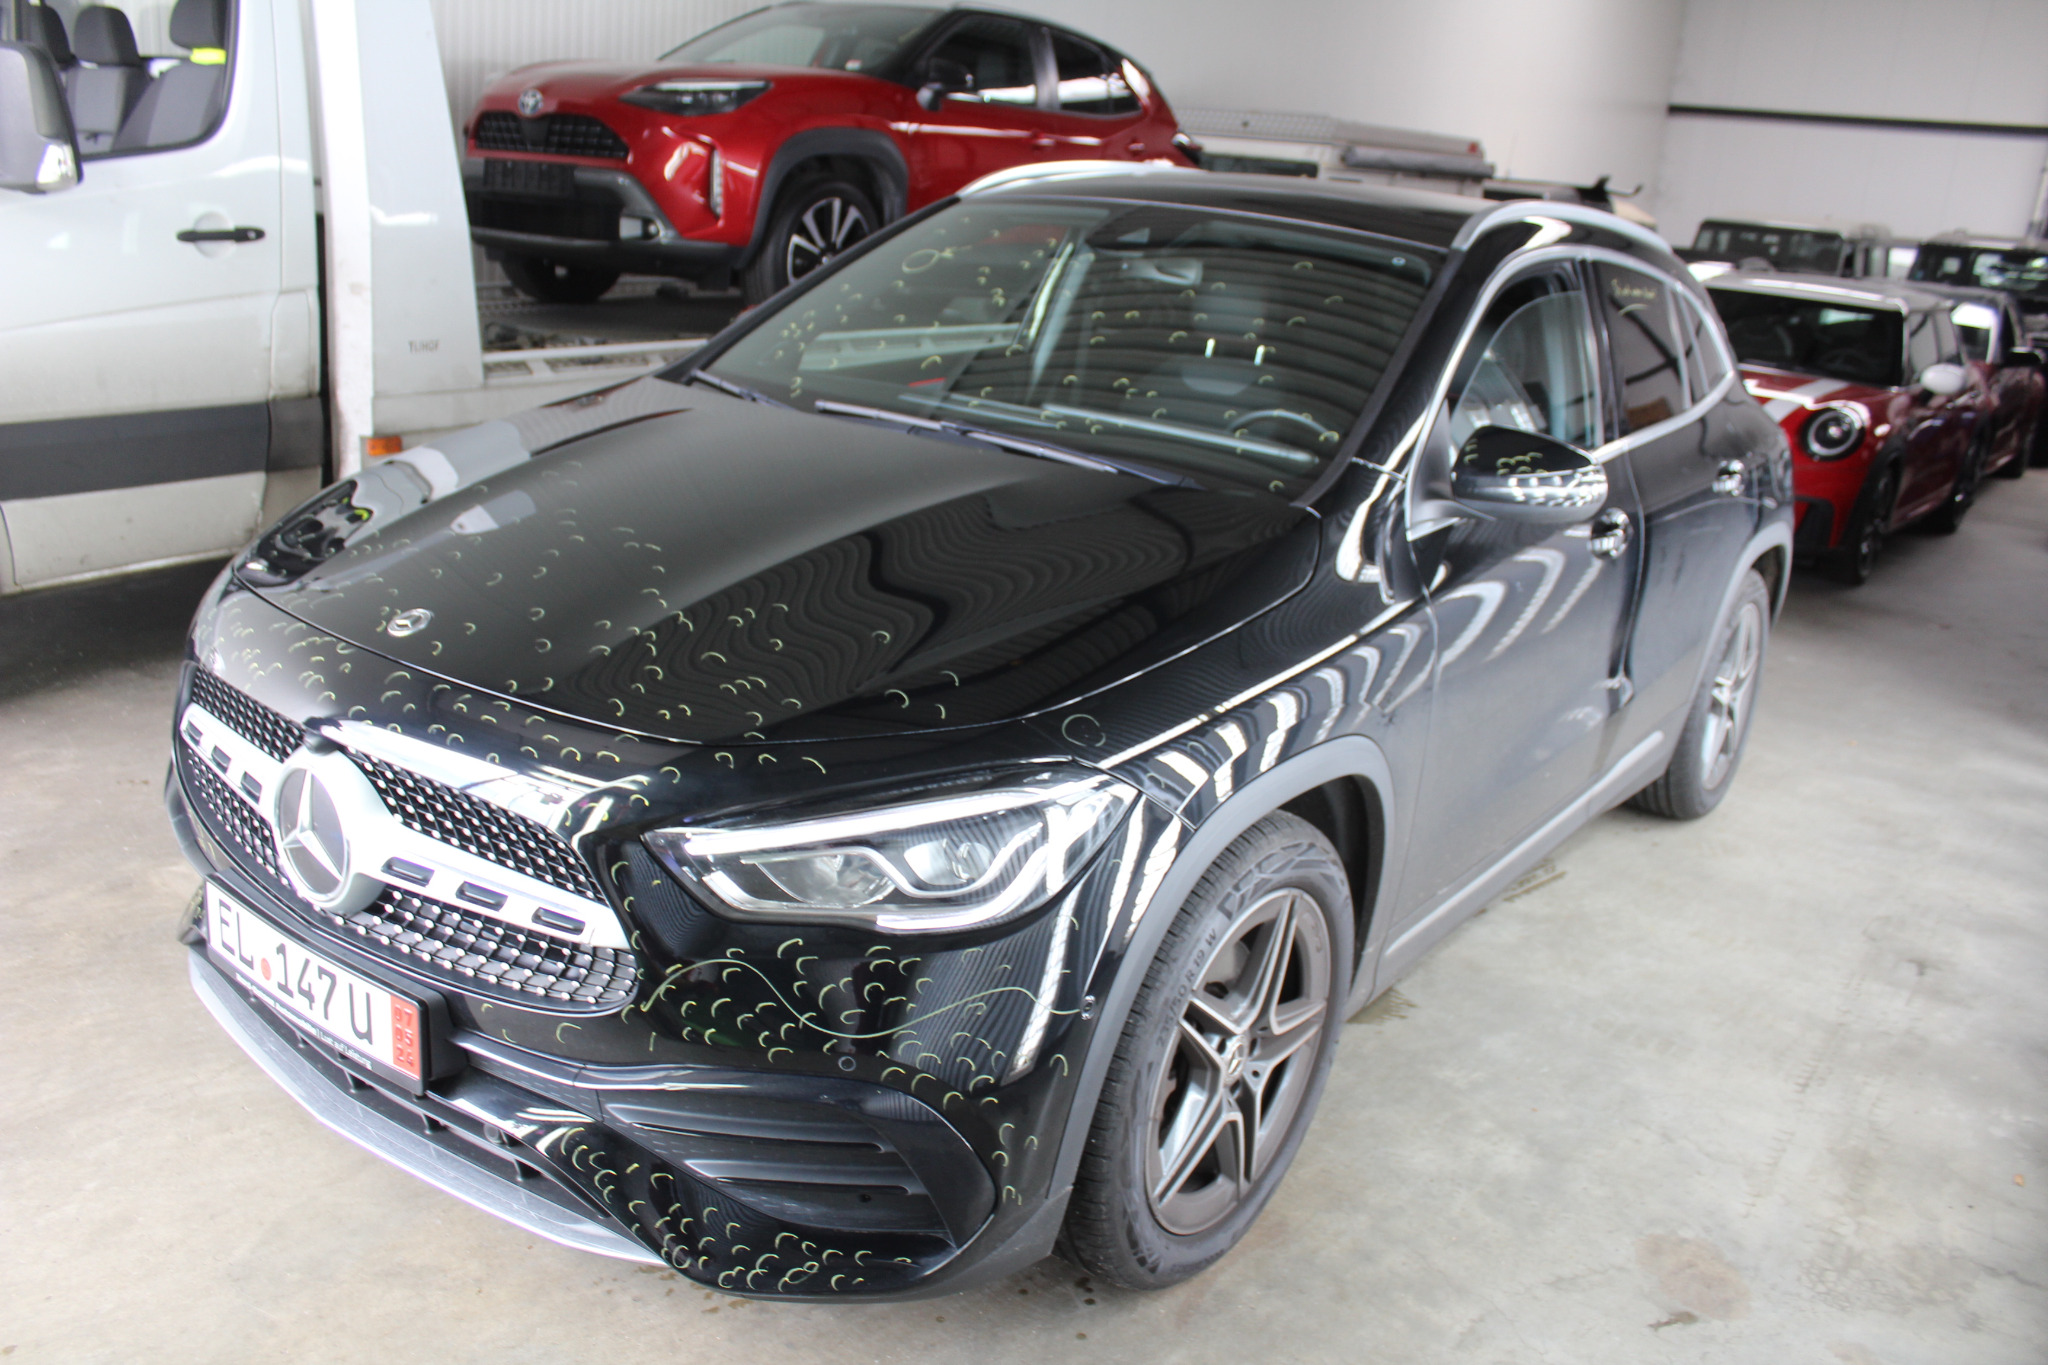
Relevant wanneer de werkelijke staat, schade, uitvoering of marktpositie van het voertuig een belangrijke rol speelt in de waardering.
Meer informatie →Als een passende koerslijst beschikbaar is en de gegevens aansluiten bij het voertuig, kan aangifte op basis van een koerslijst mogelijk zijn.
Meer informatie →De wettelijke tabel kan de passende route zijn wanneer de omstandigheden en voertuiggegevens daarvoor geschikt zijn.
Meer informatie →De consumentenprijs/nieuwwaarde vormt een belangrijke basis voor de BPM-berekening. De juiste uitvoering en uitrusting zijn daarom van belang.
Bij een taxatiedossier beoordelen we de relevante waardefactoren van het voertuig. WEV en andere waardebegrippen moeten daarbij niet door elkaar worden gehaald.
Meer informatie →Na de waardebepaling kan Carmigration de BPM-aangifte verzorgen of begeleiden, afhankelijk van het gekozen traject.
Meer informatie →De Belastingdienst heeft op 8 juli 2026 aangekondigd BPM-aangiften met een taxatierapport extra te controleren. Daarbij kan onder meer worden gecontroleerd of opgegeven schade daadwerkelijk aanwezig is en of het taxatiemoment binnen de voorgeschreven periode rond de RDW-keuring ligt.
Lees de uitleg over de controles →Bij import spelen onder meer datum eerste toelating, CO₂-gegevens, nieuwwaarde en de toepasselijke BPM-regels een rol. Bekijk onze actuele uitleg over de wijzigingen voor 2027.
Lees meer over BPM 2027 →Een taxatierapport kan onder voorwaarden worden gebruikt om de afschrijving voor een gebruikt motorrijtuig te bepalen. De actuele voorwaarden van de Belastingdienst zijn bepalend.
Nee. Afhankelijk van het voertuig en de beschikbare gegevens kan ook de forfaitaire afschrijvingstabel of een passende koerslijst worden gebruikt.
Bij een voertuig met relevante schade kan een taxatierapport de staat en waardevermindering van het voertuig onderbouwen. De schade moet daadwerkelijk aanwezig en controleerbaar zijn.
WEV staat voor waarde in het economische verkeer. In een taxatiedossier kan deze waarde een belangrijke rol spelen bij de onderbouwing van de voertuigwaarde.
De RDW-keuring en het taxatiemoment moeten bij een BPM-taxatiedossier goed op elkaar aansluiten. De actuele voorwaarden van de Belastingdienst bepalen welke termijnen gelden.
De wettelijke voorwaarden kunnen wijzigen. Voor een concrete aangifte beoordelen we altijd het actuele voertuig en dossier.
Stuur de voertuiggegevens, buitenlandse documenten en eventueel een bestaande berekening mee. Wij bekijken welke aanpak passend is.
Offerte aanvragen